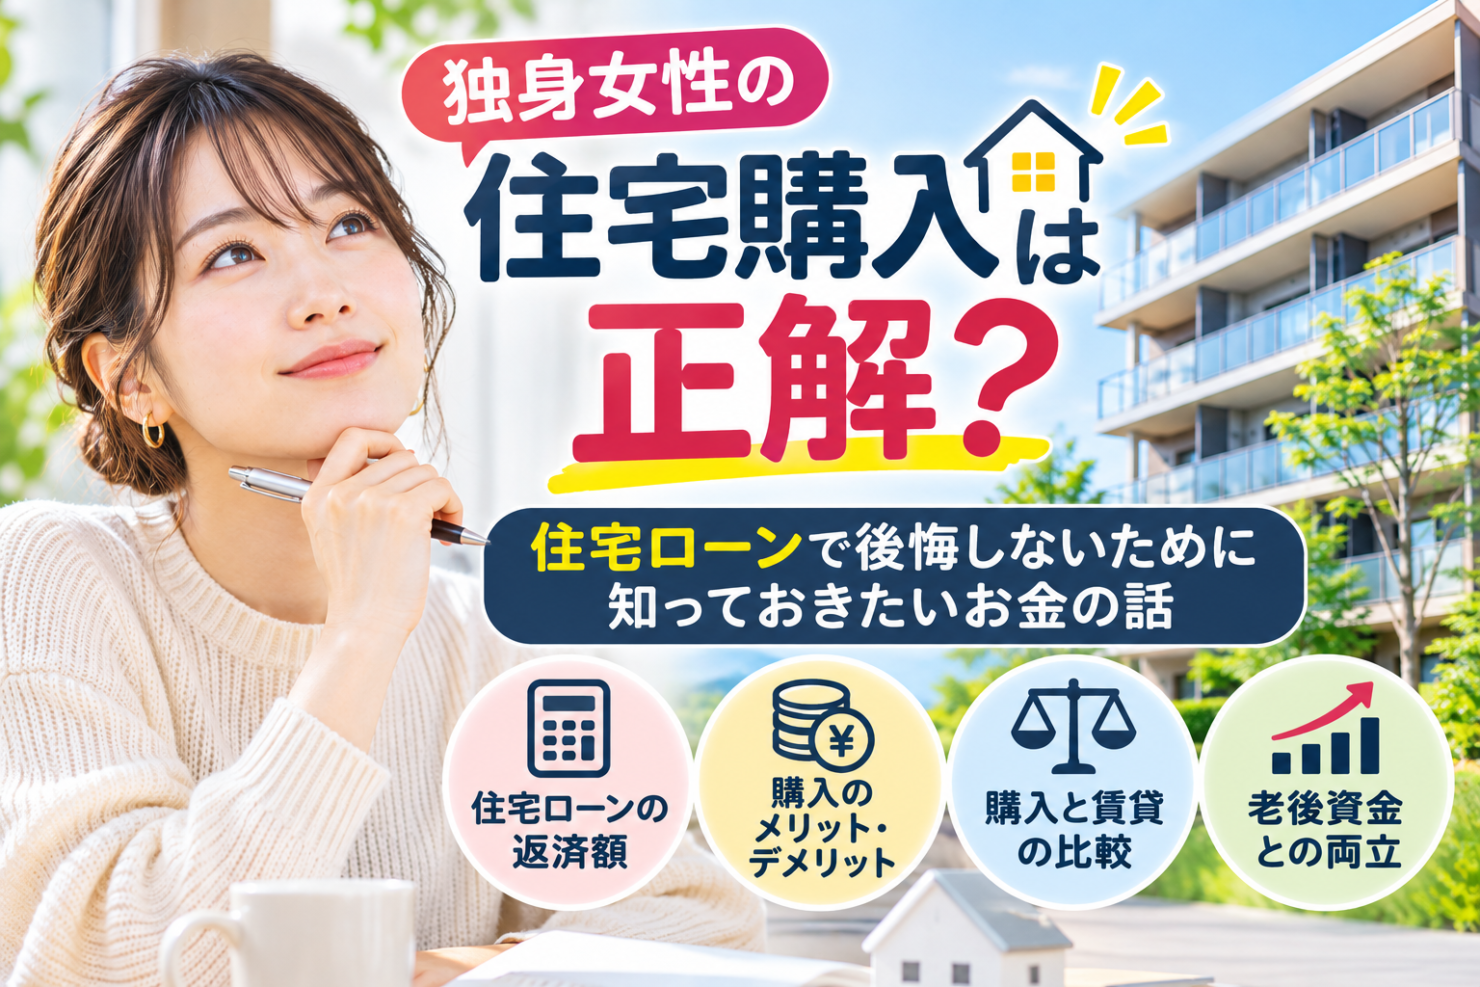
独身女性の住宅購入は正解?住宅ローンで後悔しないために知っておきたいお金の話
結論:独身女性が住宅を購入することは、将来の住まいを確保するうえで有力な選択肢です。しかし、「家賃を払い続けるのはもったいない」「住宅ローンを組めるうちに購入したい」という理由だけで決めることはおすすめできません。
住宅購入で大切なのは、今の年収でいくら借りられるかではなく、老後まで無理なく返済できるか、そして購入後も十分な資産形成ができるかという視点です。
住宅は人生で最も大きな買い物の一つ。だからこそ、住宅ローンだけでなく、将来の生活費や老後資金まで考えて判断する必要があります。
この記事でわかること
- 独身女性が住宅を購入するメリットとデメリット
- 住宅ローンの借入可能額と無理なく返済できる金額の違い
- マンション購入と賃貸住宅の比較ポイント
- 住宅購入によって老後資金の準備が難しくなるケース
- 変動金利と固定金利の違いと住宅ローン選びの注意点
- 独身女性が住宅購入前に確認しておきたいライフプラン
独身女性は住宅を購入したほうがいい?
「毎月10万円も家賃を払うなら、マンションを購入したほうがいいのでは?」
独身女性から、このような相談を受けることがあります。
確かに、家賃は何十年支払い続けても、自分の資産にはなりません。
一方、住宅ローンを利用してマンションを購入すれば、返済が進むにつれて借入残高が減り、将来的には自分の所有する不動産が残ります。
こう考えると、住宅購入のほうがお得に感じられるかもしれません。
しかし、住宅購入と賃貸住宅の比較は、それほど単純ではありません。
住宅を購入すれば、住宅ローンの返済以外にもさまざまな費用が発生します。
また、不動産は購入時の価格でいつでも売却できるわけではありません。
住宅ローンの返済途中で転職や収入減少があった場合、家計への影響も大きくなります。
つまり、住宅購入が正解かどうかは、現在の家賃だけで判断できるものではないのです。
独身女性が住宅を購入する3つのメリット
1.老後の住まいを確保できる
住宅購入の大きなメリットは、将来の住まいを確保できることです。
特に独身女性の場合、老後も一人で生活する可能性を考えると、住居費は重要な問題になります。
住宅ローンを退職前に完済できれば、老後は毎月の家賃やローン返済の負担がなくなる可能性があります。
もちろん、固定資産税や管理費、修繕費などは必要です。
それでも、住宅ローンを完済した持ち家があることは、老後の家計を考えるうえで一つの安心材料になるでしょう。
2.自分の資産として残る
住宅ローンを完済すれば、住宅は借入のない自分の資産になります。
将来的には売却したり、賃貸に出したりする選択肢も考えられます。
ただし、購入価格と売却価格が同じになるとは限りません。
不動産の価値は、立地、築年数、建物の管理状況、周辺環境などによって変化します。
特にマンションの場合、購入後の管理状態が将来の資産価値に影響することもあります。
住宅購入を資産形成の一つとして考えるのであれば、価格だけでなく、将来の売却可能性も確認しておきたいところです。
3.住環境を自分で選びやすい
持ち家であれば、間取りや設備などを自分の希望に合わせやすくなります。
また、長く住むことを前提に、自分に合った生活環境を整えられることもメリットです。
ただし、マンションの場合は管理規約などによる制限があり、自由に変更できない部分もあります。
住宅購入にはデメリットもある
住宅購入にはメリットだけでなく、注意すべき点もあります。
- 転職や転勤などによる住み替えが難しくなる場合がある
- 住宅ローン返済中に収入が減少する可能性がある
- 固定資産税や修繕費などの維持費がかかる
- 不動産価格が下落する可能性がある
- 売却時に住宅ローン残高を完済できない場合がある
特に重要なのは、住宅を購入すると家計の固定費が長期間にわたって発生することです。
賃貸住宅であれば、収入が減った場合に家賃の安い住宅へ引っ越すという選択肢があります。
一方、持ち家の場合、住宅ローンの返済額を簡単に減らすことはできません。
住宅購入を検討する際には、こうした柔軟性の違いも考える必要があります。
住宅ローンはいくらまで借りていい?
住宅購入の相談で、特に注意したいのが住宅ローンの借入額です。
金融機関が提示する借入可能額と、家計にとって無理のない借入額は必ずしも一致しません。
借りられる金額と返せる金額は違う
例えば、年収500万円の独身女性が住宅ローンを検討するとしましょう。
金融機関の審査条件によっては、年収の数倍に相当する住宅ローンを借りられる場合があります。
しかし、借入可能額いっぱいまで借りることが合理的とは限りません。
住宅ローンを返済できるかどうかは、年収だけではなく、毎月の生活費や貯蓄額によっても変わります。
同じ年収500万円でも、毎月10万円を貯蓄できる方と、ほとんど貯蓄できない方では、返済余力が違うからです。
住宅ローン3,000万円と4,000万円ではどれくらい違う?
ここでは、借入期間35年、金利年1.5%、元利均等返済、ボーナス返済なしという仮定で比較してみましょう。
| 比較項目 | 借入3,000万円 | 借入4,000万円 |
|---|---|---|
| 借入期間 | 35年 | 35年 |
| 金利 | 年1.5% | 年1.5% |
| 毎月の返済額 | 約9.2万円 | 約12.2万円 |
| 年間返済額 | 約110万円 | 約147万円 |
| 35年間の総返済額 | 約3,858万円 | 約5,144万円 |
※金利が35年間変わらないと仮定した概算です。諸費用や手数料などは含みません。
借入額が1,000万円増えると、毎月の返済額は約3万円増加します。
毎月3万円という金額は、一見すると大きな負担ではないように感じられるかもしれません。
しかし、年間では約36万円、35年間では約1,260万円の返済差になります。
この差額を貯蓄や資産形成に回せるかどうかは、将来の資産額にも影響します。
だからこそ、住宅ローンを考える際には、毎月の返済額だけでなく、長期的な家計への影響を確認する必要があります。
変動金利と固定金利、どちらを選ぶべき?
住宅ローンを選ぶ際に悩むのが、変動金利と固定金利です。
一般的に、変動金利は当初の金利が低い傾向にありますが、将来金利が上昇する可能性があります。
一方、全期間固定金利は、借入時に返済終了までの適用金利が決まるため、返済計画を立てやすいという特徴があります。
| 比較項目 | 変動金利 | 全期間固定金利 |
|---|---|---|
| 当初の金利 | 比較的低い傾向 | 比較的高い傾向 |
| 将来の金利 | 変動する | 原則として変わらない |
| 毎月の返済額 | 将来変わる可能性がある | 原則として一定 |
| 主なリスク | 金利上昇による負担増加 | 金利低下時も高めの金利が続く可能性 |
| 向いている方 | 金利上昇に対応できる資金的余裕がある方 | 返済額を確定させたい方 |
国土交通省も、住宅ローンの金利上昇リスクについて、返済期間や金利タイプの特徴を理解することの重要性を案内しています。
国土交通省
+1
変動金利のリスクを具体的に考える
例えば、住宅ローン3,500万円を35年間で借り入れた場合、適用金利によって毎月の返済額は次のように変わります。
| 金利 | 毎月の返済額 |
|---|---|
| 年1.0% | 約9.9万円 |
| 年2.0% | 約11.6万円 |
| 年3.0% | 約13.5万円 |
※借入当初から各金利が35年間継続するものとして比較した概算です。実際の変動金利型住宅ローンで金利が途中から変わった場合の返済額とは異なります。
金利が1%から3%になると、毎月の返済額には約3.6万円もの差が生じます。
住宅ローンを組む際には、現在の金利で返済できるかだけでなく、金利が上昇した場合にも家計を維持できるかを確認することが大切です。
独身女性の住宅購入で最も重要なのは老後資金
ここまで住宅ローンについて説明してきましたが、FPアートリエールが住宅購入の相談で特に重視しているのは、老後まで含めたライフプランです。
住宅購入は、購入できればそれで終わりではありません。
購入後も生活は続きますし、老後資金の準備も必要です。
住宅ローンを返済できても老後資金が不足するケース
例えば、40歳の独身女性が35年の住宅ローンを組んだ場合、完済予定年齢は75歳です。
65歳で退職するのであれば、退職後も10年間にわたって住宅ローンの返済が続くことになります。
仮に毎月の返済額が10万円であれば、65歳から75歳までの返済額は合計1,200万円です。
しかも、この期間には日常生活費も必要です。
年金収入だけで生活費と住宅ローンを賄えない場合、貯蓄を取り崩すことになります。
住宅購入時には問題がなかったとしても、老後になってから資金不足に陥る可能性があるのです。
住宅購入後も資産形成を続けられるか
住宅ローンを組む際には、次のような点を確認しておきましょう。
- 住宅購入後も毎月の貯蓄を継続できるか
- NISAやiDeCoなどによる資産形成に回す余裕があるか
- 65歳時点で住宅ローンがいくら残っているか
- 退職後の年金収入で生活費を賄えるか
- 医療費や介護費用などの臨時支出に対応できるか
住宅購入のために老後資金の準備を犠牲にしてしまっては、本末転倒です。
住宅ローンの返済計画と老後の資金計画は、別々ではなく一つのライフプランとして考える必要があります。
住宅ローン控除も確認しておこう
住宅購入を検討する際には、住宅ローン控除(住宅借入金等特別控除)も確認しておきたい制度です。
住宅ローン控除は、一定の要件を満たす場合、住宅ローンの年末残高などを基に計算した金額を所得税などから控除できる制度です。
2026年度税制改正では、住宅ローン減税の適用期限が2030年12月31日までの入居に延長されています。
また、住宅の省エネ性能や新築・中古の区分などによって、借入限度額や控除期間が異なります。
国土交通省
+1
ただし、住宅ローン控除を利用できるからといって、必ず住宅購入が有利になるわけではありません。
控除による節税額よりも、購入に伴う費用や住宅ローンの利息負担が大きくなることもあります。
住宅ローン控除は、あくまでも購入判断の一つの要素として考えましょう。
独身女性が住宅購入前に確認しておきたい5つのこと
住宅購入を検討している方は、契約する前に次の5つを確認してみてください。
1.住宅ローンの完済予定年齢
35年ローンであれば、35歳で借りると70歳、40歳で借りると75歳が完済予定年齢になります。
退職後も返済が続く場合は、その返済原資を具体的に考える必要があります。
2.住宅購入後に残る貯蓄額
頭金や諸費用を支払った結果、預貯金がほとんどなくなってしまうのは避けたいところです。
病気や失業などに備える生活防衛資金は、住宅購入後も確保しておきましょう。
3.管理費・修繕積立金の将来負担
マンションを購入する場合、管理費や修繕積立金は住宅ローンとは別に必要です。
特に修繕積立金は、将来的に増額される可能性があります。
現在の金額だけでなく、長期修繕計画も確認しましょう。
4.売却や住み替えの可能性
将来、転職や家族構成の変化、親の介護などによって住み替えが必要になるかもしれません。
そのため、住宅購入時には、将来売却することになった場合も想定しておくことが大切です。
5.老後資金を準備できるか
最後に確認したいのが、老後資金です。
住宅ローンを完済したとしても、それだけで老後の生活費が準備できるわけではありません。
住宅購入後も、老後の生活費や医療・介護費用に備えるための資産形成を継続できるか確認しましょう。
まとめ:住宅を買うことがゴールではない
独身女性の住宅購入は、将来の住まいを確保し、自分の資産を持つという意味で魅力的な選択肢です。
しかし、住宅を購入すれば必ず安心できるというわけではありません。
住宅ローンの返済、管理費や修繕費、将来の金利上昇、老後の生活費など、考えるべきことはたくさんあります。
そして、最も大切なのは、住宅購入によって自分の将来の生活がどう変わるのかという視点です。
住宅ローンを組める金額だけを基準に物件を選ぶのではなく、老後までの収入と支出を確認し、無理のない予算を決めることが重要です。
FPアートリエールでは、住宅ローンの金利や返済額だけでなく、将来の資産形成や老後資金まで含めたライフプランを重視しています。
住宅購入は人生のゴールではありません。購入した住宅で、安心して豊かな人生を送ることこそが大切なのです。
Q.独身女性でも住宅ローンを組めますか?
独身女性でも住宅ローンを組むことは可能です。
Q.年収500万円なら住宅ローンはいくらまで借りられますか?
借入可能額は、金利や返済期間、ほかの借入状況などによって変わります。
参考資料・出典
- 住宅金融支援機構「
本記事は一般的な情報提供を目的としており、特定の金融商品・取引を推奨するものではありません。個別の判断は家計状況、目的、リスク許容度などによって異なります。