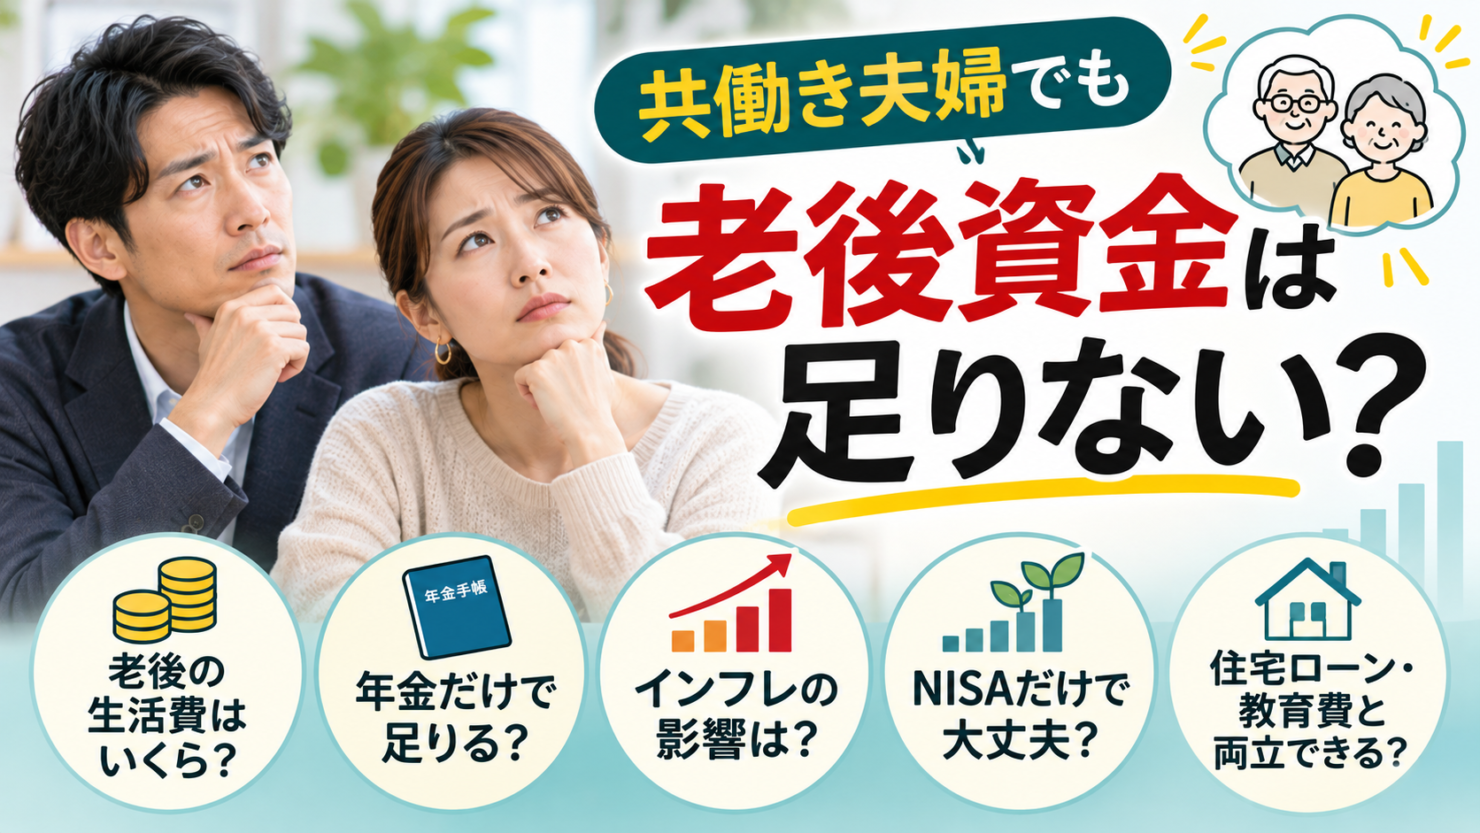
共働き夫婦でも老後資金は足りない?今から考えたい老後のお金と資産運用
結論:「共働きだから、老後のお金は何とかなるでしょう」
そう考えているご夫婦は、意外と多いのではないでしょうか。
確かに、共働き世帯は夫婦それぞれに収入があり、老後も二人分の年金を受け取れる可能性があります。
しかし、共働きだから老後が安心とは限りません。
老後資金を考えるうえで重要なのは、現在の世帯年収や貯蓄額だけではありません。
退職後の生活費はいくら必要なのか
夫婦で年金をいくら受け取れるのか
物価上昇によって生活費はどれだけ増えるのか
退職後の資産運用をどうするのか
これらを考えずに、ただNISAで積立投資を続けているだけでは、老後の不安を解消できない可能性があります。
FPアートリエールでは、老後資金を「いくら貯めるか」だけでなく、**「退職後、毎月のお金をどう確保するか」**という視点から考えることを大切にしています。
この記事でわかること
- 共働き夫婦でも老後資金が不足する理由
- 老後の生活費と年金収入の考え方
- インフレが老後資金に与える影響
- NISAだけに頼る老後資金対策の注意点
- 夫婦で考えたい退職後の資産運用
- 老後資金と住宅ローン、教育費を両立させる方法
共働き夫婦なら老後資金は安心?
共働き夫婦の大きな強みは、二人で収入を得られることです。
特に夫婦ともに会社員として厚生年金に加入している場合、老後はそれぞれが老齢基礎年金と老齢厚生年金を受け取れる可能性があります。
そのため、片働き世帯と比べて老後の年金収入が多くなるケースもあります。
ただし、ここで注意したいことがあります。
年金が二人分あることと、老後の生活費が足りることは別問題です。
共働きでも生活水準が高ければ老後資金は不足する
例えば、現役時代の世帯年収が1,000万円あるご夫婦を考えてみましょう。
収入に余裕がある一方で、住宅ローン、旅行、外食、趣味などにお金を使い、毎月の生活費が高くなっている家庭もあります。
退職後に収入が減っても、生活水準を急に下げることは簡単ではありません。
共働き世帯で大切なのは、現在の収入の多さではなく、退職後の収入と支出のバランスなのです。
老後の生活費はいくら必要?
総務省の「家計調査」によると、2025年の65歳以上の夫婦のみの無職世帯では、毎月の消費支出は約26.4万円となっています。
ただし、これは全国の平均値です。
住宅費が高い家庭や、旅行・趣味を楽しみたいご夫婦では、毎月35万円、40万円以上必要になることも考えられます。
老後の生活費は、平均値だけで判断するべきではありません。
年金だけで足りない場合、いくら必要になる?
仮に、夫婦の年金手取り額が月25万円だった場合を考えてみましょう。
毎月の生活費
年金手取り額
毎月の不足額
25万円
25万円
0円
30万円
25万円
5万円
35万円
25万円
10万円
40万円
25万円
15万円
※年金手取り額は説明用の仮定です。実際の受給額は加入履歴などによって異なります。
毎月15万円不足する場合、年間の赤字は180万円です。
これが30年間続けば、単純計算で5,400万円になります。
もちろん、実際には生活費の変化や資産運用の成果なども考慮する必要があります。
しかし、老後資金として数千万円を準備していても、安心とは限らないことがおわかりいただけるでしょう。
老後資金で見落とされがちな「インフレ」の問題
老後資金を考えるとき、ぜひ知っておいていただきたいのが物価上昇です。
例えば、現在の生活費が毎月30万円だったとします。
この生活費が毎年2%ずつ上昇した場合、20年後には約44.6万円になります。
経過年数
年2%の物価上昇
年3%の物価上昇
現在
30.0万円
30.0万円
10年後
約36.6万円
約40.3万円
20年後
約44.6万円
約54.2万円
30年後
約54.3万円
約72.8万円
※毎年一定の物価上昇率が続くと仮定した試算です。将来の物価を予測したものではありません。
30年後に現在と同じ生活水準を維持するためには、相当な生活費が必要になる可能性があります。
年金は物価上昇に完全には連動しない
公的年金には、物価や賃金の変動を反映する仕組みがあります。
しかし、マクロ経済スライドなどによって、年金額の伸びが物価上昇率を下回る場合があります。
つまり、物価が上昇するほど、年金の実質的な購買力が低下する可能性があるのです。
現在の生活費だけを基準に老後資金を計算すると、将来の資金不足を見落とすおそれがあります。
NISAで積立投資をしていれば老後は安心?
最近は、共働き夫婦でNISAを活用している方も増えています。
夫婦それぞれがNISA口座を持ち、毎月一定額を投資信託で積み立てることは、長期的な資産形成の有力な選択肢です。
ただし、FPアートリエールでは、NISAだけに老後資金を頼ることには慎重な考えを持っています。
なぜなら、資産を増やす運用と、退職後に資産を取り崩す運用は、まったく同じではないからです。
退職後に株価が大きく下落したら?
例えば、65歳の時点でNISAなどに5,000万円の運用資産があったとしましょう。
仮に株式市場が40%下落すれば、資産価値は3,000万円になります。
現役時代であれば、株価が回復するまで待つという選択もできます。
しかし、退職後はどうでしょうか。
毎月の生活費が不足していれば、相場が下落しているときでも資産を売却しなければならないかもしれません。
値下がりした資産を取り崩すと、その後に相場が回復しても、売却した分は回復の恩恵を受けられません。
これは、老後の資産運用で特に注意したい「リターンの順序リスク」と呼ばれる問題です。
老後の資産運用は現役時代と分けて考える
FPアートリエールでは、現役時代と退職後で資産運用の目的を分けて考えることをおすすめしています。
現役時代は、長期的な資産形成を目指すことができます。
一方、退職後は資産を増やすことだけでなく、生活費を安定して確保することが重要になります。
比較項目
現役時代
退職後
主な目的
資産を増やす
生活費を確保する
運用期間
長期間を確保しやすい
取り崩しが始まる
株価下落への対応
回復を待てる場合がある
売却が必要になる場合がある
運用の考え方
成長性も重視
安定性・流動性も重視
老後専用の安定運用を考える
老後資金のすべてを株式投資信託で保有し続ける必要はありません。
例えば、預貯金や個人向け国債など、価格変動の小さい資産を組み合わせる方法があります。
また、終身年金など、長生きした場合にも一定の収入を確保する仕組みを検討することもできます。
ただし、民間の年金保険や変額保険には、手数料、受取額の条件、解約時の損失、インフレへの対応など、それぞれ注意点があります。
本記事は一般的な情報提供を目的としており、特定の金融商品・取引を推奨するものではありません。個別の判断は家計状況、目的、リスク許容度などによって異なります。