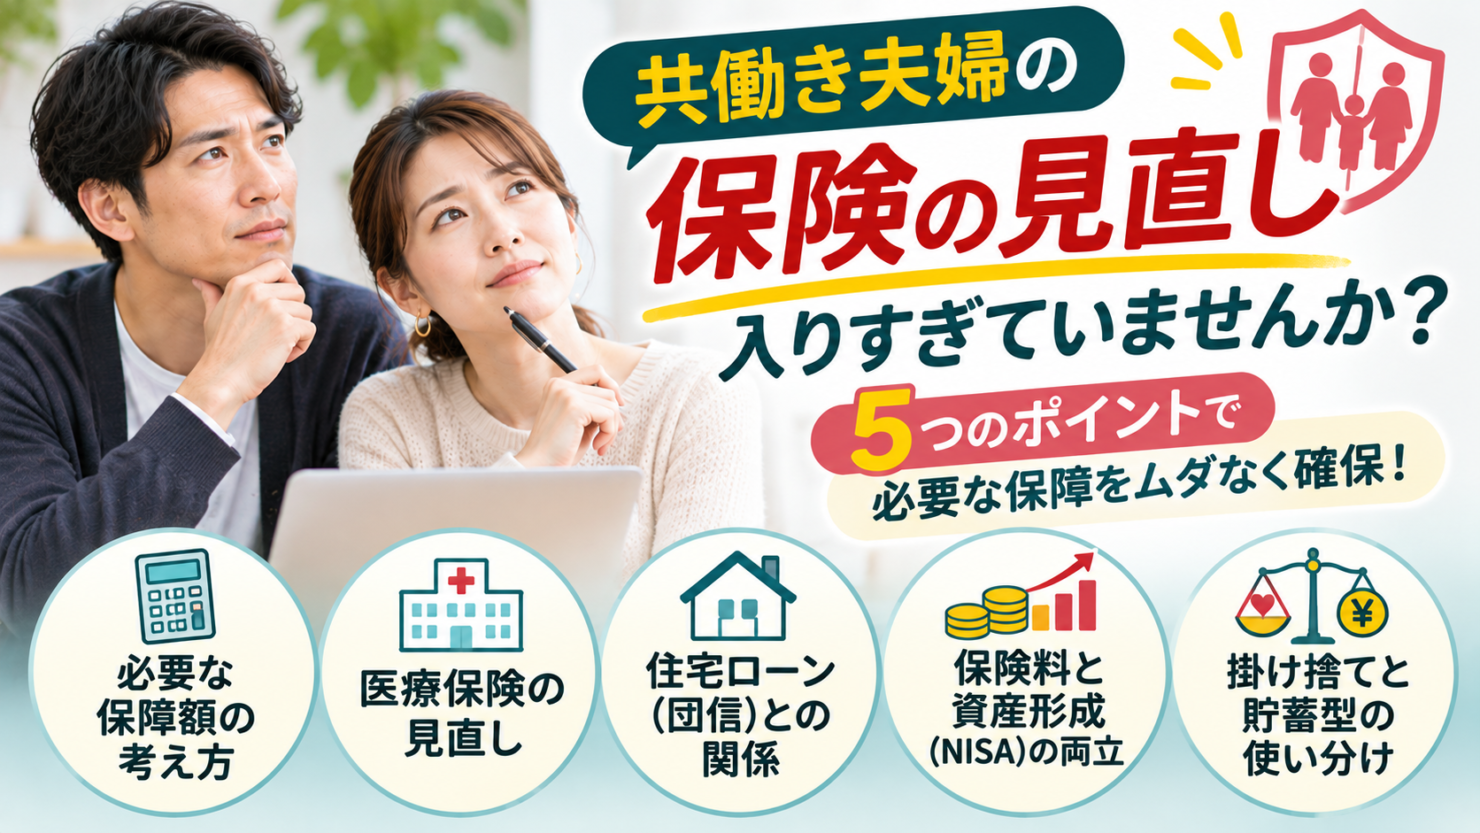
共働き夫婦の保険、入りすぎていませんか?保険の見直しで大切な5つのポイント
結論:「結婚したら生命保険に入った方がいいですよね?」
FP相談でよくいただく質問の一つです。
確かに、結婚は保険を見直す大切なタイミングです。しかし、結婚したからといって、必ずしも高額な生命保険が必要になるわけではありません。
特に共働き夫婦の場合、お互いに収入があるため、片働き世帯とは必要な保障額が異なります。
大切なのは、保険にいくら加入するかではなく、万が一のときに家族のお金がどれだけ不足するかを把握することです。
そして、もう一つ重要なのが、保険と資産運用のバランスです。
保険料を支払いすぎることで、NISAや老後資金の準備に回せるお金が減ってしまっては、家計全体として合理的とはいえません。
FPアートリエールでは、保険だけを切り離して考えるのではなく、住宅ローン、教育費、老後資金まで含めたライフプランニングを重視しています。
この記事でわかること
- 共働き夫婦に必要な生命保険の考え方
- 保険に入りすぎてしまう理由
- 医療保険や死亡保険の見直しポイント
- 住宅ローンと生命保険の関係
- 保険とNISA・老後資金を両立させる方法
共働き夫婦は生命保険に入りすぎている?
結婚をきっかけに、生命保険への加入を検討する方は少なくありません。
しかし、保険の必要性は、夫婦の働き方や収入によって大きく変わります。
例えば、夫婦ともに会社員で、それぞれ十分な収入がある場合を考えてみましょう。
仮に夫が亡くなったとしても、妻は自分の収入で生活を続けられるかもしれません。
反対に、夫婦のどちらかの収入が家計の大部分を支えている場合には、死亡保障の必要性が高くなります。
つまり、共働きというだけで同じ保険に加入するのは合理的ではないのです。
夫婦それぞれの収入と支出を確認する
生命保険を検討する際には、次のような項目を確認します。
夫婦それぞれの年収と手取り額
毎月の生活費
住宅ローンの返済額
子どもの人数と教育費
預貯金などの金融資産
遺族年金などの公的保障
これらを確認することで、本当に必要な保障額が見えてきます。
保険の見直しで大切な5つのポイント
- 死亡保障は「必要保障額」から考える
生命保険の死亡保障は、多ければ多いほどよいというものではありません。
例えば、夫婦ともに働いていて子どもがいない場合、どちらかが亡くなっても、残された配偶者が生活を維持できるケースがあります。
一方、子どもがいる場合は、教育費や生活費を考慮した死亡保障が必要になることがあります。
必要保障額はどう計算する?
基本的な考え方は次のとおりです。
必要保障額 = 遺族の将来支出 − 遺族の将来収入・利用できる資産
例えば、残された家族の生活費や教育費などが合計5,000万円必要だとしても、遺族年金、配偶者の収入、預貯金などで4,000万円を確保できるなら、不足する金額は1,000万円です。
この場合、必ずしも5,000万円の死亡保険に加入する必要はありません。
ただし、配偶者の働き方の変化や将来の支出増加も考慮する必要があります。
- 医療保険は公的医療保険制度を理解してから
「入院したら医療費が大変だから、医療保険にはしっかり入っておきたい」
そう考える方も多いでしょう。
しかし、日本には公的医療保険制度があります。
特に知っておきたいのが、高額療養費制度です。
この制度では、年齢や所得などに応じて、1か月の保険診療にかかる自己負担額に上限が設けられています。
民間の医療保険が必要になるケース
一方で、高額療養費制度ですべての費用がカバーされるわけではありません。
例えば、次のような費用は原則として対象外です。
差額ベッド代
入院中の食事代の一部
保険適用外の治療費
入院中の家族の交通費など
こうした費用を預貯金で負担できるかどうかが、医療保険を検討するポイントになります。
また、会社員の場合には、病気やけがで働けなくなった際に傷病手当金を受け取れる場合があります。
医療保険を考える前に、まず公的保障でどこまでカバーできるかを確認することが大切です。
- 住宅ローンと生命保険の重複に注意する
共働き夫婦で住宅を購入している場合、特に注意したいのが団体信用生命保険(団信)です。
団信とは、住宅ローンの契約者が死亡した場合などに、所定の条件を満たせば住宅ローン残高が保険金で返済される仕組みです。
例えば、夫が単独で住宅ローンを組み、団信に加入している場合、夫が亡くなると住宅ローン残高がなくなるケースがあります。
その場合、残された妻の住居費負担は大きく減る可能性があります。
ペアローンの場合は注意が必要
夫婦それぞれが住宅ローンを組むペアローンでは、一般的な団信の場合、亡くなった方のローンだけが保障対象になります。
残された配偶者自身のローンは、そのまま残ることがあります。
ただし、夫婦連生型など、保障内容が異なる商品もあります。
住宅ローンを組んでいるご夫婦は、生命保険を見直す前に、団信の保障内容を確認しましょう。
- 保険料を払いすぎると老後資金に影響する
保険の見直しでは、毎月の保険料にも注目する必要があります。
例えば、夫婦で毎月4万円の保険料を支払っている場合、年間48万円です。
これを30年間続けると、単純計算で1,440万円になります。
もちろん、保険には保障という大切な役割があります。
しかし、必要以上の保障に保険料を支払っているのであれば、見直しによって家計に余裕が生まれるかもしれません。
保険料を見直すと資産形成にも余裕が生まれる
仮に、保険の見直しで毎月1万円の支出を減らせたとしましょう。
その1万円を20年間積み立てると、元本だけでも240万円になります。
さらに、NISAを利用して投資信託で運用する選択肢もあります。
ただし、投資信託には元本割れのリスクがあります。
重要なのは、保障に必要なお金と、将来の資産形成に回すお金を適切に分けることです。
- 保険は「掛け捨て」と「貯蓄型」を目的で使い分ける
生命保険には、大きく分けて掛け捨て型と貯蓄型があります。
比較項目
掛け捨て型保険
貯蓄型保険
主な目的
万が一の保障
保障と資産形成
保険料
比較的安い傾向
比較的高い傾向
解約返戻金
ないか少額
商品・時期による
メリット
少ない保険料で大きな保障を確保しやすい
保障と将来資金の準備を組み合わせられる
注意点
満期時にお金が戻らない商品が多い
途中解約による元本割れや各種費用に注意
例えば、子どもが小さい時期の死亡保障は、掛け捨て型の定期保険や収入保障保険で確保する方法があります。
一方、老後資金の準備については、預貯金、NISA、iDeCo、個人年金保険など、複数の選択肢があります。
貯蓄型保険は本当に不要?
最近は、「保険は掛け捨てだけで十分」「貯蓄型保険は必要ない」という意見も見かけます。
しかし、FPアートリエールでは、すべての貯蓄型保険を一律に否定することは適切ではないと考えています。
例えば、老後に終身年金として受け取れる商品であれば、長生きした場合の生活費を確保する手段の一つになり得ます。
ただし、受取額が保証される条件や、運用リスク、手数料、解約時の損失などは商品によって異なります。
保険かNISAかという二者択一ではなく、それぞれの特徴を理解して使い分けることが大切です。
保険の見直しはライフプランニングとセットで考える
保険を見直す目的は、単純に毎月の保険料を安くすることではありません。
本来の目的は、必要な保障を確保しながら、家族の将来に必要なお金を無理なく準備することです。
例えば、毎月の保険料が安くなっても、必要な死亡保障まで削ってしまえば、万が一のときに家族が困る可能性があります。
反対に、十分な預貯金や公的保障があるにもかかわらず、高額な保険に加入し続けることも合理的とは限りません。
保険だけを見ても正しい判断はできない
共働き夫婦の保険を考えるときには、次のような視点が必要です。
現在の家計に無理がないか
本記事は一般的な情報提供を目的としており、特定の金融商品・取引を推奨するものではありません。個別の判断は家計状況、目的、リスク許容度などによって異なります。