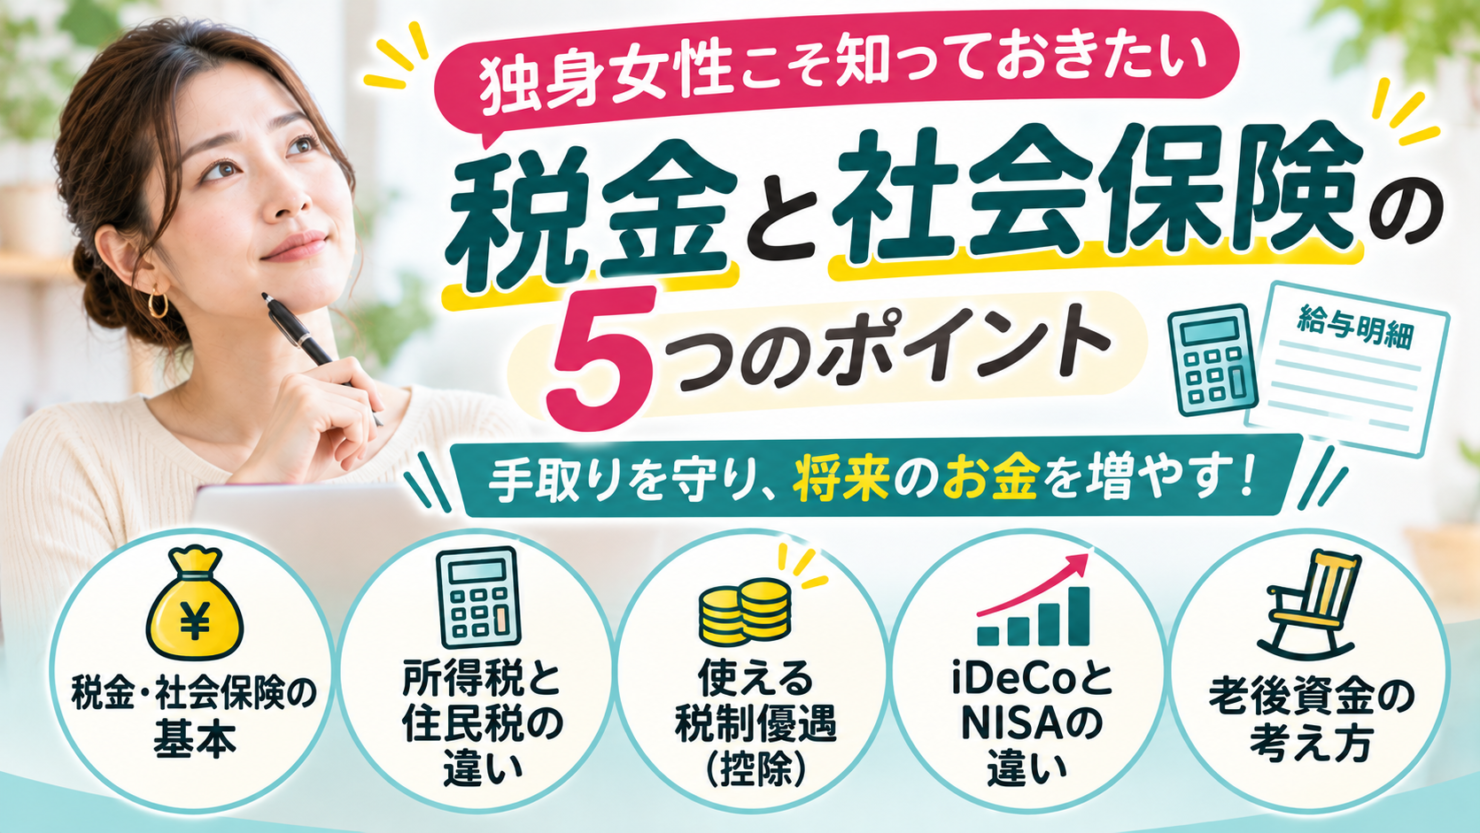
独身女性こそ知っておきたい税金と社会保険!手取りを守り、将来のお金を増やす5つのポイント
結論:「毎月きちんと働いているのに、思ったほどお金が貯まらない」
そんな悩みを抱えている独身女性は少なくありません。
給与明細を見ると、所得税、住民税、健康保険料、厚生年金保険料など、さまざまな金額が差し引かれています。
でも、その仕組みをきちんと理解している方は、意外と少ないのではないでしょうか。
特に独身女性の場合、将来の生活費や老後資金を自分自身で準備する必要があります。
だからこそ、税金や社会保険の仕組みを理解することは、とても大切です。
ただし、FPアートリエールでは、単純に税金を減らすことだけが正解だとは考えていません。
本当に大切なのは、税金・社会保険・資産運用を一体で考え、生涯にわたって安心できるお金の仕組みを作ることです。
この記事でわかること
- 給与から引かれる税金と社会保険料の仕組み
- 所得税と住民税の違い
- 独身女性が活用したい税制優遇制度
- iDeCoとNISAの違い
- 社会保険が老後の生活に与える影響
- 手取り収入と老後資金を両立させる考え方
- 給与明細を見ると、税金と社会保険の違いがわかる
毎月の給与明細には、さまざまな控除項目が並んでいます。
代表的なものが次の5つです。
所得税
住民税
健康保険料
厚生年金保険料
雇用保険料
このうち、所得税と住民税は税金です。
一方、健康保険料、厚生年金保険料、雇用保険料は社会保険料に分類されます。
税金と社会保険料は何が違う?
比較項目
税金
社会保険料
主な種類
所得税・住民税
健康保険・厚生年金・雇用保険など
主な役割
行政サービスなどの財源
医療・年金・雇用などの保障
金額の決まり方
所得や控除などによる
給与・賞与や加入制度などによる
将来との関係
社会全体のサービスを支える
年金や医療などの給付につながる
ここで知っておきたいのは、社会保険料は単に引かれて終わるお金ではないということです。
例えば、厚生年金保険料を支払うことは、将来の老齢厚生年金だけでなく、一定の要件を満たした場合の障害年金などの保障にもつながります。
社会保険は、現在の手取りを減らす一方で、将来の生活を守る役割も持っているのです。
- 所得税と住民税は計算する仕組みが違う
所得税と住民税は、どちらも所得に対して課税されます。
しかし、税率や納付のタイミングには違いがあります。
所得税は、課税所得が増えるほど税率が高くなる累進課税です。
一方、個人住民税の所得割は原則として一律10%です。
※住民税には、このほか均等割などがあり、自治体による違いや税額控除もあります。
転職や退職をした翌年の住民税に注意
住民税は、原則として前年の所得を基準に計算されます。
例えば、2026年に働いて得た所得に対する住民税は、通常2027年度に課税されます。
そのため、転職や退職によって収入が減った場合でも、前年の所得に応じた住民税を支払う必要があります。
特に独身で一人暮らしをしている場合、収入が減ったときの税金負担は家計に大きく影響します。
転職や独立を考えている方は、住民税の支払いも含めて資金を準備しておきましょう。
- 独身女性が知っておきたい税金の控除制度
税金を考えるうえで欠かせないのが、所得控除や税額控除です。
控除制度を正しく利用することで、税負担が軽くなる場合があります。
代表的な制度を確認してみましょう。
医療費控除
1年間に支払った医療費が一定額を超える場合、医療費控除を受けられる可能性があります。
一般的には、保険金などで補填された金額を差し引いた医療費が10万円を超える場合が一つの目安です。
ただし、総所得金額等が200万円未満の場合には、総所得金額等の5%が基準になります。
医療費控除は原則として確定申告が必要です。
生命保険料控除
一定の要件を満たす生命保険や個人年金保険などに加入している場合、生命保険料控除を受けられることがあります。
ただし、注意したいことがあります。
節税のためだけに生命保険に加入することはおすすめしません。
所得控除によって税金が減っても、それ以上に保険料を支払うことになる場合があるからです。
保険は、必要な保障や将来の資金準備という目的から考えるべきものです。
ふるさと納税
ふるさと納税は、自己負担額2,000円を除いた寄附額について、一定の上限まで所得税や住民税の控除を受けられる制度です。
ただし、年収や各種控除によって上限額が異なります。
また、ワンストップ特例制度を利用する場合にも条件があります。
単に返礼品がお得だからという理由だけでなく、制度を理解して利用することが大切です。
- iDeCoとNISAはどちらを優先するべき?
独身女性の資産形成でよく話題になるのが、iDeCoとNISAです。
どちらも税制上の優遇がありますが、仕組みは大きく異なります。
比較項目
NISA
iDeCo
主な目的
長期的な資産形成
老後資金の準備
掛金・投資額の所得控除
なし
原則として全額所得控除
運用益
非課税
非課税
資金の引き出し
売却・出金が可能
原則60歳まで不可
受取時の税金
非課税
受取方法に応じた課税制度あり
主な注意点
元本保証なし
資金拘束・手数料・受取時課税
※iDeCoの加入資格や拠出限度額、受給開始年齢には条件があります。
iDeCoは節税効果だけで判断しない
iDeCoの大きな特徴は、掛金が所得控除の対象になることです。
例えば、毎月2万円、年間24万円を拠出した場合を考えてみましょう。
所得税率10%、住民税の所得割10%と仮定すると、単純計算では年間約4万8,000円の税負担軽減が期待できます。
※復興特別所得税や各種控除、個人の課税状況などは考慮していない概算です。所得控除を利用できることが前提です。
ただし、iDeCoは原則として60歳まで引き出せません。
独身女性の場合、転職、住宅購入、結婚など、将来のライフイベントによって必要なお金が変わる可能性があります。
そのため、節税効果だけでiDeCoを優先するのではなく、資金の使いやすさも考慮する必要があります。
- 独身女性にとって本当に重要なのは老後の収入
ここまで税金や社会保険について説明してきました。
しかし、FPアートリエールが特に重視しているのは、老後のお金です。
独身女性の場合、退職後の生活費を自分自身の年金や金融資産で賄うことが基本になります。
もちろん、家族構成や将来の生活環境によって状況は異なります。
それでも、老後の収入を早い段階から把握しておくことは重要です。
年金だけで生活費を賄える?
本記事は一般的な情報提供を目的としており、特定の金融商品・取引を推奨するものではありません。個別の判断は家計状況、目的、リスク許容度などによって異なります。