1. HOME
  2. お金の知識とマネープラン
  3. NISAとiDeCo
  4. iDeCoとは?税制メリット・掛金・注意点
お金の知識とマネープラン

暮らしと将来に役立つお金の情報を、専門家がわかりやすく解説

iDeCoとは?税制メリット・掛金・注意点
NISAとiDeCo

iDeCoとは?税制メリット・掛金・注意点

この記事でわかること

  • iDeCoの基本的な仕組み
  • iDeCoで受けられる3つの税制メリット
  • 働き方によって異なる掛金の上限
  • 原則60歳まで引き出せないなどの注意点
  • iDeCoが向いている人の特徴

iDeCoとは?

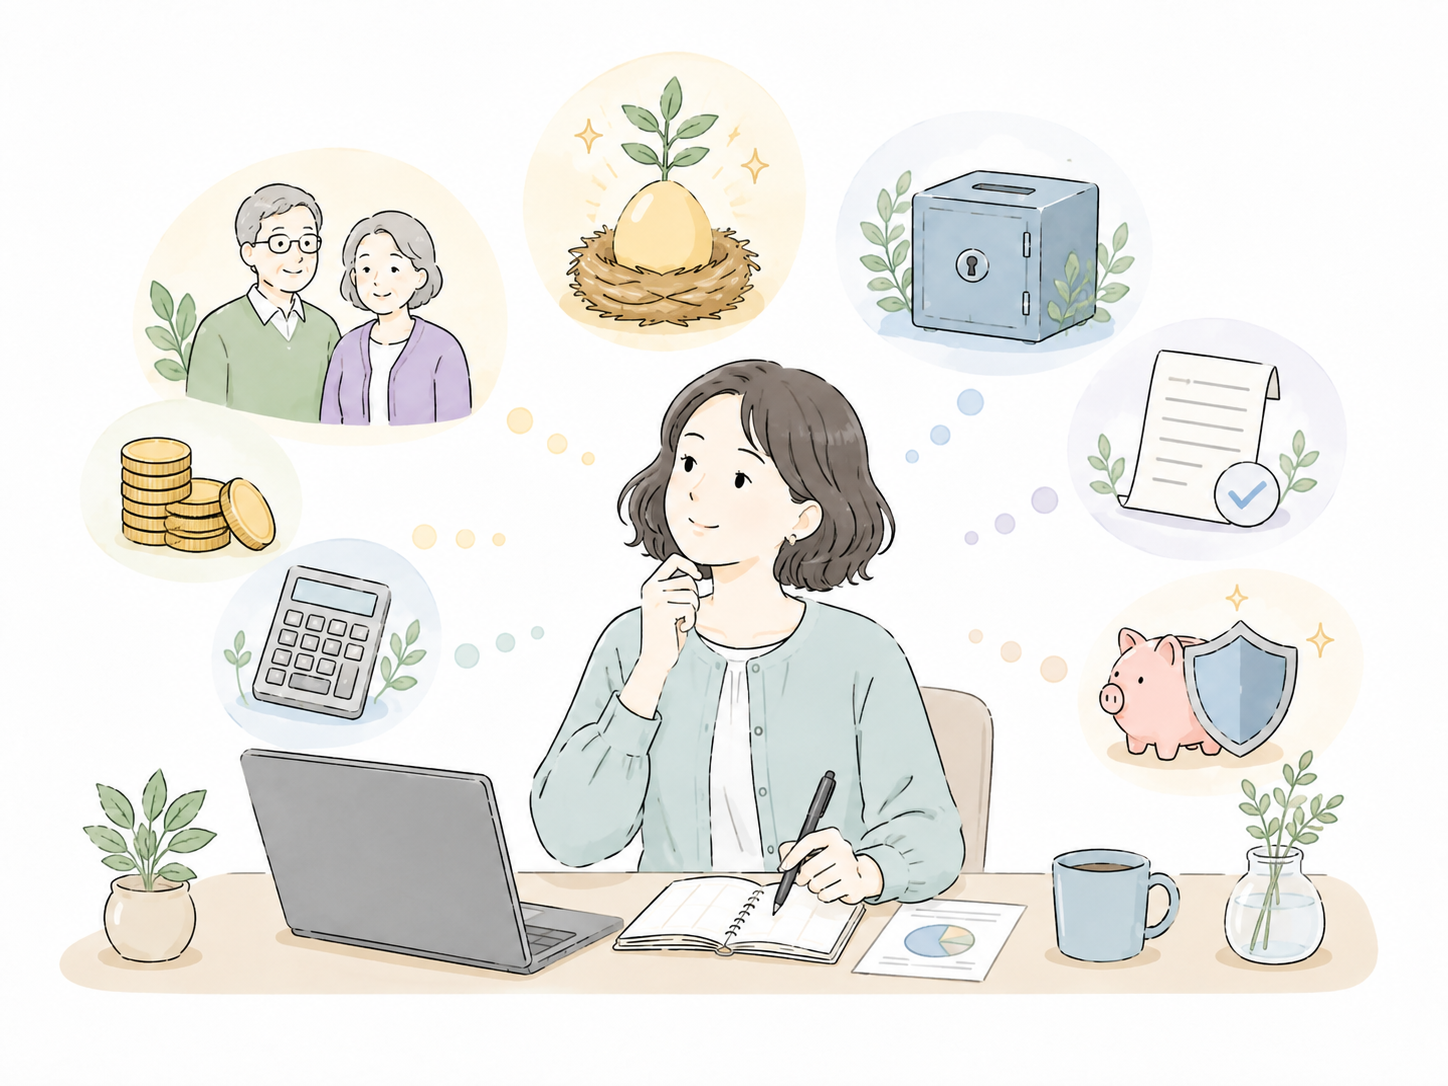
老後のお金を自分で準備するための制度「iDeCo」について、税制上のメリットや掛金、受け取り方、始める前の注意点を解説します。

iDeCoは自分でつくる私的年金

iDeCoは「個人型確定拠出年金」の愛称です。

公的年金とは別に、自分で掛金を積み立て、自分で運用商品を選び、原則として60歳以降に受け取る私的年金制度です。

毎月の掛金を、定期預金、保険商品、投資信託などから選んで運用します。
将来受け取れる金額は、積み立てた掛金と運用結果によって決まります。

iDeCoを利用すれば必ず資産が増えるわけではありません。
投資信託を選んだ場合は、運用状況によって受取額が増えることもあれば、元本を下回ることもあります。

iDeCoの3つの税制メリット

1.掛金が全額所得控除になる

iDeCoで支払った掛金は、その年の所得から全額差し引くことができます。
これを「小規模企業共済等掛金控除」といいます。

所得税や住民税は、収入から必要経費や各種控除を差し引いた所得をもとに計算されます。
iDeCoの掛金を所得から差し引くことで、所得税や住民税の負担を抑えられる場合があります。

たとえば、毎月1万円を積み立てた場合、年間掛金は12万円です。
所得税率と住民税率の合計が20%であれば、単純計算では年間約2万4,000円の税負担軽減が見込まれます。

実際の軽減額は、年収、所得、ほかの控除、適用される税率によって異なります。
所得税や住民税が課税されていない方は、掛金の所得控除によるメリットを受けられない場合があります。

2.運用中の利益が非課税になる

通常、投資信託などの運用で利益が出ると約20%の税金がかかります。
iDeCo口座内で得られた運用益には、運用中の税金がかかりません。

運用益をそのまま再投資できるため、長期間積み立てることで複利効果も期待できます。

3.受け取るときにも控除を利用できる

iDeCoの資産は、一時金、年金、または一時金と年金の組み合わせで受け取れます。

  • 一時金で受け取る場合:退職所得控除
  • 年金で受け取る場合:公的年金等控除

ただし、勤務先から受け取る退職金、企業年金、公的年金などとの関係によって、実際の税負担は変わります。

iDeCoは加入するときの節税だけでなく、いつ、どのような方法で受け取るかまで考えておくことが大切です。

iDeCoはいくらから始められる?

iDeCoの掛金は、月額5,000円から始められます。
5,000円を超える部分については、1,000円単位で設定できます。

掛金の上限は、働き方や勤務先の企業年金制度によって異なります。

加入区分 2026年8月時点の月額上限
自営業者・フリーランスなど 月額6万8,000円
企業年金のない会社員 月額2万3,000円
企業年金のある会社員・公務員など 月額最大2万円
会社員などに扶養されている配偶者 月額2万3,000円
国民年金の任意加入者 月額6万8,000円

自営業者などは、国民年金基金の掛金や付加保険料との合計で上限が判定されます。

企業年金のある会社員や公務員は、勤務先の企業型確定拠出年金や確定給付企業年金などの掛金相当額によって、実際にiDeCoへ拠出できる金額が少なくなる場合があります。

2026年12月から予定されている制度改正

2026年12月1日から、iDeCoの加入可能年齢や掛金上限が変更される予定です。

  • 会社員や公務員などは、企業年金と合わせた共通の拠出上限が月額6万2,000円になる予定
  • 自営業者などは、国民年金基金との共通上限が月額7万5,000円になる予定
  • 一定の条件を満たす方は、70歳になるまで加入できるようになる予定

実際にiDeCoへ拠出できる金額は、勤務先の企業年金制度などによって異なります。
加入時や掛金変更時には、勤務先や取扱金融機関に最新の条件をご確認ください。

iDeCoの主なメリット

税負担を抑えながら老後資金を準備できる

所得税や住民税を納めている方は、掛金の所得控除によって、現在の税負担を抑えながら老後資金を積み立てられる可能性があります。

老後資金を別に確保しやすい

iDeCoの資産は原則として60歳まで引き出せません。

自由に使えないことは注意点である一方、住宅費や旅行、日々の支出などに使わず、老後資金を計画的に残しやすいというメリットでもあります。

自分に合った運用商品を選べる

iDeCoでは、投資信託だけでなく、定期預金や保険商品などの元本確保型商品を選べる場合があります。

資産を積極的に増やしたい方、値動きを抑えたい方など、自分の目的や考え方に合わせて商品を組み合わせられます。

iDeCoの注意点

原則として60歳まで引き出せない

iDeCoで積み立てた資産は、原則として60歳になるまで引き出せません。

住宅購入、教育費、病気、失業、介護など、60歳より前に必要になる可能性があるお金までiDeCoに入れてしまうと、家計に余裕がなくなることがあります。

加入期間によって受取開始年齢が変わる

原則として60歳から受け取るためには、確定拠出年金への通算加入期間が10年以上必要です。

通算加入期間が10年未満の場合は、受け取りを開始できる年齢が61歳から65歳まで段階的に繰り下がる場合があります。

各種手数料がかかる

iDeCoでは、加入時、掛金の納付時、資産の管理時、給付の受取時などに手数料がかかります。

金融機関によって、取り扱う商品、口座管理手数料、投資信託の信託報酬などが異なります。
加入先を選ぶときは、商品だけでなく手数料も比較しましょう。

運用結果によって受取額が変わる

投資信託を選んだ場合、価格変動によって資産が増えることもあれば、元本を下回ることもあります。

一方、定期預金などの元本確保型商品を選んでも、低金利の状況では、利息より手数料の負担が大きくなる場合があります。

iDeCoはどのような人に向いている?

  • 老後まで使わない資金を計画的に積み立てたい方
  • 所得税や住民税を納めている方
  • 自営業やフリーランスで退職金がない方
  • 勤務先の退職金だけでは老後資金が心配な方
  • 途中で使わず、老後のためにお金を残したい方

※制度内容は2026年8月6日時点の情報に基づいています。2026年12月1日に制度改正が予定されているため、加入時には最新情報をご確認ください。

清川英哲

この記事の執筆者

清川英哲 FPアートリエール代表

  • ファイナンシャルプランナー
  • 公認会計士
  • 税理士
  • 証券アナリスト
  • 宅建士
3時間無料相談

お金の知識とマネープラン

YouTube 家計の見直しCH

チャンネル登録はこちら

Google口コミ
Google に投稿されました Google
N profile picture
N
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex は、レビューの元のソースが Google であることを確認します。
保険、投資信託でお世話になっております。今回銘柄でとても面白く有益なお話を聞くことができました。定期的にコミュニケーションをとってくださりありがたいです。引き続きよろしくお願いいたします。
Google に投稿されました Google
S profile picture
S
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex は、レビューの元のソースが Google であることを確認します。
3時間無料キャンペーンを利用させていただきました。NISAや投資信託等、今まで金融リテラシーがほとんどありませんでしたが、指標の仕組み等から丁寧に教えていただき理解が進みました。自分で投資信託を買う際の、具体的な銘柄の検索方法も教えていただき、投資初心者にとって非常にありがたい情報を得られたと思います。ありがとうございました。
Google に投稿されました Google
HGS Kenji profile picture
HGS Kenji
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex は、レビューの元のソースが Google であることを確認します。
資産相談の中で、正しい投資信託商品の見分け方を清川先生に教示いただきました。とても参考になり感謝しております。 投資経験は長いほうで、投資信託購入に関しては、目論確認程度(手数料や利益率)で確認しての購入していましたが、リスクリターンの見分け方やシャープレシオの確認など(普段絶対にみない)の説明を親切丁寧にしていただきました。 Nisaで銘柄を悩まれている方などにとてもおすすめです。良い投資信託銘柄を見極められると思います。(私見ですが。。。)
Google に投稿されました Google
T M profile picture
T M
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex は、レビューの元のソースが Google であることを確認します。
マンションを購入するにあたり、ローンの返済計画と老後の生活費の相談をさせていただきました。夫婦のライフプランニング表を作成して、改善点を具体的に指導していただき、とてもためになりました。ありがとうございました。
Google に投稿されました Google
Takashi Kondo profile picture
Takashi Kondo
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex は、レビューの元のソースが Google であることを確認します。
中長期的な家計管理に苦戦していたところ、とても視覚的に分かりやすく分析、アドバイス頂けました。 他者視点から客観的に家計を見ていただく機会ってなかなか無いですが、俯瞰でのご意見をいただけるので、オススメです!
Google に投稿されました Google
会社たと profile picture
会社たと
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex は、レビューの元のソースが Google であることを確認します。
無料FP相談でお世話になった。 1時間と時間が限られる中、夫婦2人が死ぬまでの「家計シミュレーション」をしていただき、漠然と持っていた大きな不安に対して、方向性を指し示す裏付けを得られたのは助かった。特に、不動産投資でローンを借りて賃貸しているマンションがあったが、そのシミュレーション上での扱いが自分にはわからなかったのでよかった。 また、税理士資格もお持ちのため、税務面での質問も、普段の業務に基づいたお答えをその場で頂き、その点でも有りがたかった。
Google に投稿されました Google
YU MIYA profile picture
YU MIYA
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex は、レビューの元のソースが Google であることを確認します。
数年前、住宅購入や家計のやりくりについて悩んでいて相談をしました。 (クチコミが遅くなってしまいすみません…) 将来のために貯金をしたいのになかなか思うようにいかず不安を感じており、第三者のプロの方に導いてほしくて、相談しました。街中の保険ショップ等の無料ライフプランニング等は期待外ればかりでなかなかお金の管理について相談できることがなく、諦めかけていましたが、こちらで無料でプロの方のアドバイスをいただくことができ、お人柄も良く丁寧に対応して下さり、とても良かったです。 私達のような低所得の人間がこんな立派な所で相談させていただくのは恥ずかしい…と不安もありましたが、そんなことなく親身に相談を聞いて下さり安心しました。 住宅購入に悩んでいましたが、私達に合った予算を提案してくれたり、戸建てを勧めてくれたり、話もとても分かりやすくて説得力があり、具体的に動き出すことができました。お陰で新築戸建ての住宅を購入することができ、感謝しています。こだわりもありご提示していただいた予算よりもオーバーしてしまいましたが、気持ちや状況を分かってくれ、一緒に考えてくれて嬉しかったです。その後の確定申告も、私達夫婦だけではとても上手くできなかったと思いますが、快く引き受けて下さり、本当に本当に有り難かったです。 たくさんお世話になり、本当にありがとうございました。 忙しかったり行動力がなかったりして、クチコミもすぐにしようと思っていたのに遅くなってしまい申し訳ないです。 ご相談させていただいてから数年、お金の心配は次から次へとで、保険や住宅ローン控除についてお聞きしたいことや相談したいことがあり…今後も相談させていただけたらとてもとても嬉しいです。
Google に投稿されました Google
T Y profile picture
T Y
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex は、レビューの元のソースが Google であることを確認します。
数年前にライフプランニングや保険の事でお世話になり、それから毎年確定申告などをお願いしています。無料なので、助かっています。節税の相談も親身にしていただけました。
Google に投稿されました Google
大島洋介(Niimura) profile picture
大島洋介(Niimura)
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex は、レビューの元のソースが Google であることを確認します。
ライフプランニング、税金、保険、資産運用、投信の選び方、など様々な話題に相談頂きました。 税理士・会計士の資格もお持ちなので、とても幅広い知識で、大変役に立ちました。また、今後のキャリアや家族構成の変更や、老後のことなど、不確定な将来に対してどう備えていくか、そのときにどういう手段が有るか、などご教示頂けました。 帰結としては、自分達では思いつかない様な保険のご提案を頂いたのですが、自分達としてはシンプルなライフプランにしたかったので、見送ることにはしましたが、考えの幅を広げて頂けたと思います。
Google に投稿されました Google
ろころこ profile picture
ろころこ
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex は、レビューの元のソースが Google であることを確認します。
モニタリングキャンペーンを利用しました。色々な質問に対して、細やかなアドバイスを頂き有難うございました。特に質問に対して回答のレスポンスが早く引き出しも多く知識の多い方だと感じました。また、プロジェクターで投影したり、ホワイトボードで説明してくださって、わかりやすかったです。
3時間無料相談
3時間無料相談 相談日時の
ご予約
詳細内容