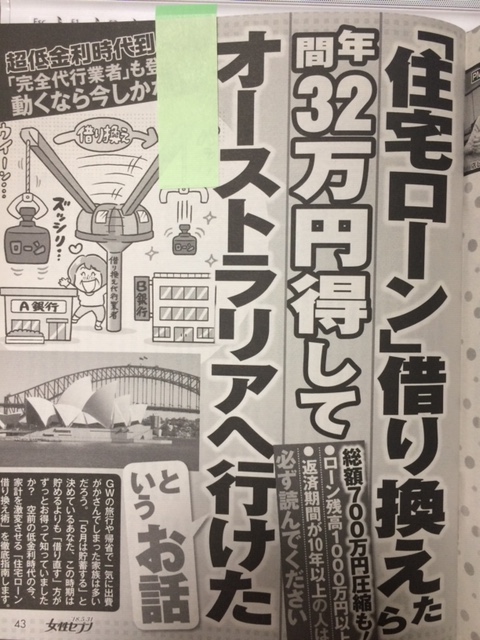
5月の話ですが、女性セブンに住宅ローンのことを書きました。
変動金利がお得
5月のことなので5か月前のことになりますが、小学館の「女性セブン」から書面での取材を受けました。
住宅ローンの金利は、変動金利と固定金利どちらがお得か。
この手の記事は、ケースバイケースと答えてしまうと面白くないので、はっきり答えました。
私の答えは断然「変動金利」!
今現在、35年間の変動金利は、0.45%~0.6%
対して、固定金利は1.3%程度。
この時点で、変動金利の方が圧倒的に低いと言えます。
ここまではいいとして、今後変動金利が上昇したらどうなるか。
もちろん、契約後に変動金利が上がり、固定金利を上回る可能性はあります。
ただ、あくまで可能性の話ですが、やはり変動金利の方がお得と言えます。
理由

1997年あたりから、「表示金利」「店頭金利」というものは約2.5%からほとんど動いていません。
「表示金利」「店頭金利」とは?
よく銀行で見かける「35年間の変動金利 0.6%」というのは実は正確ではありません。
「店頭金利」2.5%-「優遇金利」1.9%=0.6%というのが正解。
つまり、各銀行とも、住宅ローン金利については、優遇金利でもって調整しているのです。ちなみに払っている最中に優遇金利は変動しません。
だから、もし払っている最中に金利が上がるとしたら、それは「店頭金利」が上がるということ。
金利が上がらないとは言えませんが、仮に上げたとしたら、住宅ローンを払えない人が増えて経済が混乱するかと思います。
だから、政府の方針としても、今後も「表示金利」「店頭金利」はなかなか上げづらいのではないかと思います。もちろん可能性の話ですが。
理由②もあるのですが、このくらいで。
本記事は一般的な情報提供を目的としており、特定の金融商品・取引を推奨するものではありません。個別の判断は家計状況、目的、リスク許容度などによって異なります。