だーかーらー、老後って65歳とか70歳とかじゃないんだって(^^;)
資産運用の相談をしていると、こんな話を本当によく聞きます。
「老後を迎えたとき、いくら持っていれば安心ですか?」
「老後が心配なのでNISAをやっています!」
はい。
もちろん、老後のために資産形成をすることは大切です。
NISAをやることも大賛成です。
でもね。
いつも思うんです。
だーかーらー、老後って65歳とか70歳とかじゃないんだって(^^;)
老後は「点」じゃなくて「期間」です
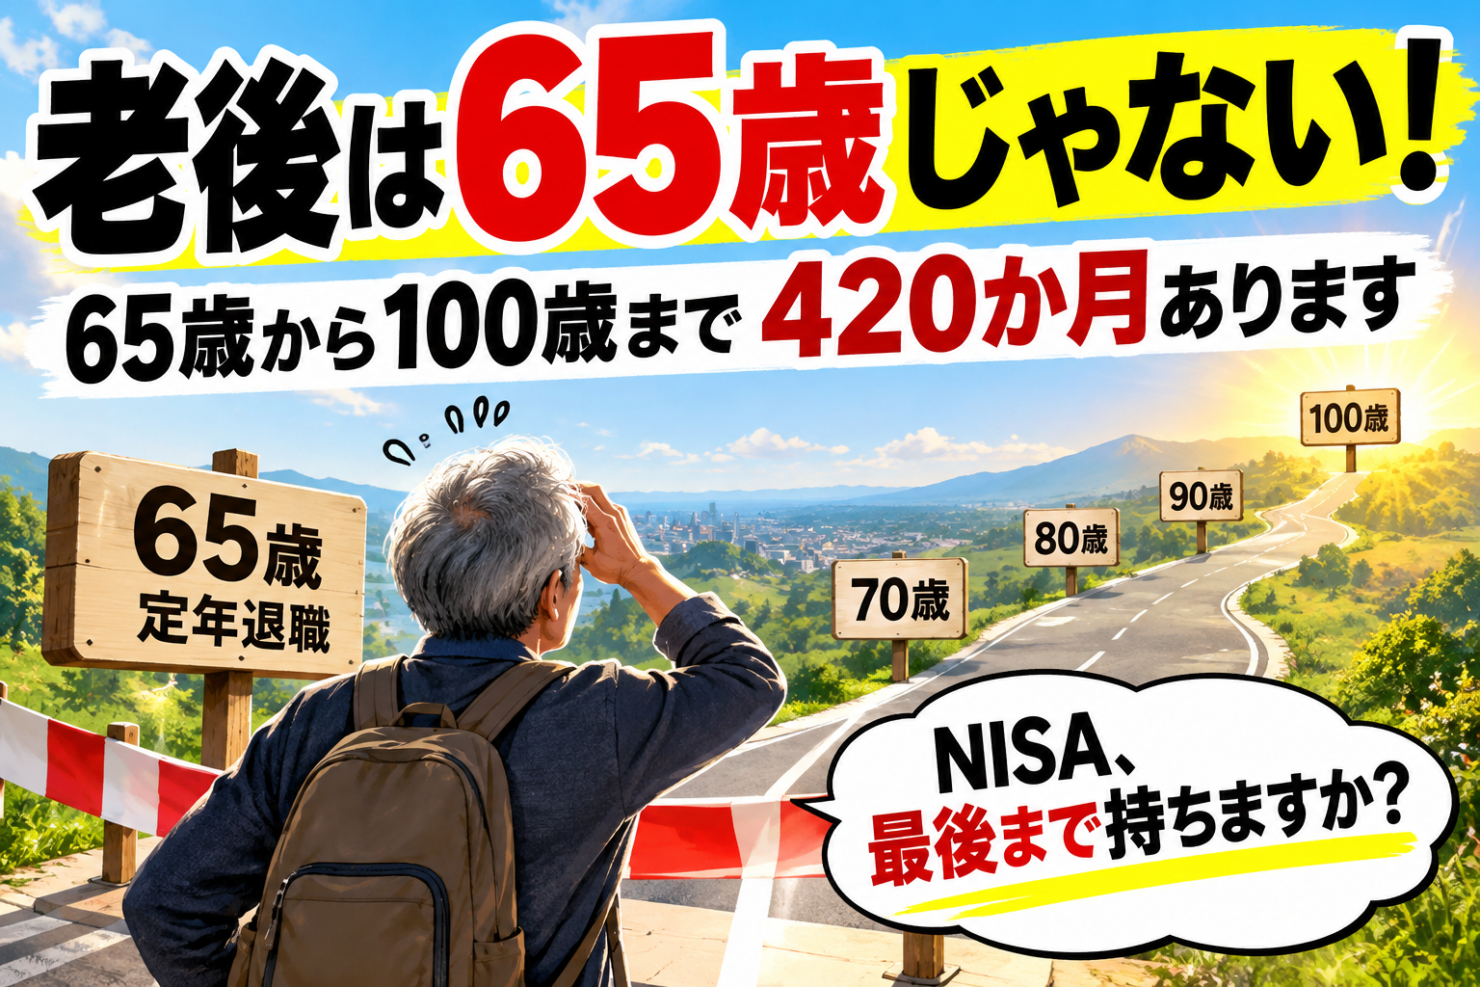
65歳になった瞬間が老後ではありません。
70歳になった瞬間でもありません。
老後というのは、
仕事を辞めてから人生が終わるまでの期間全部
です。
仮に65歳で仕事を辞めて100歳まで生きるとしましょう。
35年間です。
月にすると、
420か月。
70歳で仕事を辞めたとしても100歳までなら、
360か月。
この360か月、420か月をどうやって生活するのか。
これを考えるのが本当の老後設計です。
「65歳のときにいくら持っているか」だけを考えてもダメなんです。
NISAが1億円あれば安心?
例えば、退職時にNISAなどの金融資産が1億円あったとします。
「1億円あれば余裕でしょ!」
そう思いますよね。
でも、本当にそうでしょうか。
単純に35年間で割れば、
1億円÷420か月=約23万8,000円。
もちろん実際には年金がありますし、運用もするでしょうから、こんな単純計算にはなりません。
ただ、ここで言いたいのは、
1億円だって使えばなくなる
という当たり前の話です。
しかも老後には生活費だけではなく、医療費、介護費、住宅の修繕費など、現役時代とは違う支出も出てきます。
インフレが続けば、同じ生活をするために必要なお金だって増えていきます。
1億円という数字だけを見て安心してはいけないんです。
NISAで住宅ローンを完済するなら相性はいい
一方で、私はNISAを否定しているわけではありません。
例えば退職時に住宅ローンが残っていて、NISAで作った資産の一部を使って完済する。
これは非常に分かりやすい使い方だと思います。
住宅ローンという毎月の固定支出をなくせば、その後に必要となる生活費を抑えることができます。
問題は、
「NISAで作った資産を老後ずっと取り崩していけばいい」
と簡単に考えてしまうことです。
「運用しながら取り崩せばいい」で本当に大丈夫?
すると必ずこう言われます。
「でも、運用しながら取り崩せばいいんですよね?」
あのー。
毎月確実に資産が増えていく運用方法なんて、日本の金融教育では教えていませんけど(^^;)
投資信託は預金ではありません。
上がるときもあれば、下がるときもあります。
長期的には成長を期待できる資産であっても、毎月一定のペースで上昇するわけではありません。
ここが老後では非常に重要です。
現役時代なら相場が下がっても、
「給料があるから、しばらく待とう」
ができます。
ところが老後は違います。
相場が30%下がっていても、スーパーは、
「株価が戻るまで食費は払わなくていいですよ」
とは言ってくれません(^^;)
生活費は毎月出ていきます。
つまり、資産価格が下落しているときにも取り崩さなければならない可能性がある。
そうすると、運用を続けるための元本そのものが減っていきます。
これが老後の資産運用の難しさです。
大切なのは「いくら作るか」より「どうやって一生持たせるか」
私はYouTuberとしてこの話をしているわけではありません。
公認会計士、税理士、そして証券アナリストとして、お金を数字で考えた結果としてお話ししています。
NISAは大切です。
資産運用も必要です。
でも、
「NISAをやっている=老後対策が終わった」
ではありません。
本当に考えなければならないのは、
65歳の資産額ではなく、
65歳から100歳までのお金の流れです。
年金はいくら入るのか。
生活費はいくら必要なのか。
住居費はどうするのか。
介護費はどうするのか。
そして金融資産を、どのように取り崩していくのか。
ここまで考えて、初めて「老後対策」なんです。
数十年後に仕事を辞めてから、
「あれ?思っていたのと違う……」
となっても、時間を巻き戻すことはできません。
それでも「NISAだけやっておけば大丈夫」と思うのであれば、将来しっかり困ってください(^^)/
私は止めません(笑)
でも、
老後になってから困りたくない方。
そういう方は、いつでもFPアートリエールへご相談ください(^^)/
老後は65歳ではありません。
そこから先の360か月、420か月まで考える。
私はそこまで含めて、老後の資産設計だと思っています。